
大数据开启了一场寻宝游戏,每个创业者都希望找到属于自己的宝物。
刚刚过去的四月,奇点云发布了与GrowingIO并购重组的消息,在MarTech和数字化领域,这显然是一个重要新闻。尽管双方没有透露诸如股权比例、组织架构,以及合并后的产品规划等详细信息,但仅凭两家公司在业界的地位,足以让市场瞩目。
奇点云创立于2016年12月,是数据中台领域的头部公司,创始人张金银(花名行在)曾经任职于阿里,并创办阿里云数加(现阿里数据中台Dataworks)。

奇点云创始人 张金银(花名:行在)
GrowingIO是数据分析领域的知名公司,创始人张溪梦曾被Data Science Central 评选为“世界前十位前沿数据科学家”,因为翻译畅销书《增长黑客》而声名广播,2015年创办GrowingIO。

Growing IO创始人 张溪梦
毫无疑问,两位创始人的履历光环,是获得投资人青睐的重要因素。在奇点云多达五轮的融资历程中,闪现多家知名机构连续投资的身影。除了天使轮就参与投资的禧筠资本之外,从Pre-A到C1轮,五源资本、德同资本和字节跳动都跟投两次。
奇点云此次并购重组,被圈里人看作是冲击“数据中台第一股”的资本行为。奇点云的数据中台基座,加上GrowingIO的数据分析应用,也许在重组后形成某种“奇点效应”。行在对此也充满预期,声称此次合并不仅意味着市场资源的合并与扩大,有助于奇点云成为一家第三方数据中台的独角兽公司,而且对赛道上的创业公司有激励作用。
近两年,随着数字化转型加速,营销技术领域并购事件不断。弯弓研究院统计,刚刚过去的2021年,就有236家技术机构多次投融资,比如明略投资思迈特和微伴,微盟并购海鼎和超级导购等等。一个非常明显的趋势开始显现,不同赛道的头部机构都在这次“寻宝”中上演冲顶游戏。而勾勒自己的营销数字化生态版图,打造坚实的“数字堡垒”,正在成为头部玩家激情四溢的选项。
我们对行在的访谈是在四月底的一个下午,和远在北京参与的张溪梦一样,受困于疫情,大家都没能亲临奇点云杭州总部。人间四月芳菲尽,山寺桃花始盛开。暮春的杭州固然令人向往,我们更关心的是,站在重组的山顶,奇点云和GrowingIO的数据之花将如何开放?
01
奇点云的崛起
在中国市场上,中台是一个充满争议的概念。我们在《中台不死,只是尚未盛开》的文章中曾经描述过这个行业的发展史。从Gartner技术曲线,到市场认知程度,以及企业应用案例和部署策略,对这个行业进行了深入剖析。总体来看,在过去的几年时间里,讨论和观望,是这个时期的主旋律。
随着数字化进程加速,尤其在新冠疫情的催化下,人们对中台的观念开始发生变化,很多大型企业纷纷从数据中台入手布局,中台市场进入一种“说得少做得多”的状态。行在说,现在已经进入了数据中台的需求爆发期,2022年,这个赛道的规模大概在170亿左右。
从定义上,数据中台是对海量数据进行采集、计算、存储、加工,并统一标准和口径的数据治理平台。数据统一之后,会形成标准数据,再进行存储,形成大数据资产层,进而为客户提供高效服务。这些服务跟企业的业务有较强的关联性,独有且能复用,是企业业务和数据的沉淀。不仅能降低重复建设、减少烟囱式协作的成本,也是差异化竞争优势所在。
目前,整个中台市场参与的玩家越来越多。在即将推出的《中国营销技术生态图谱7.0》中,就收录了34家中台公司。

《中国营销技术生态图谱7.0》服务商收录中,收录、合作请扫码联系
不过,由于发展时间短,中台在市场上并没有统一定义(有的叫数据中台,有的叫数字中台),但根据产品及项目特点,主要可以分为两个流派——即数据中台派和业务中台派。奇点云、袋鼠云、数澜等等,是数据中台的代表,云徙、滴普、驰骛等等,则是业务中台的主要代表。
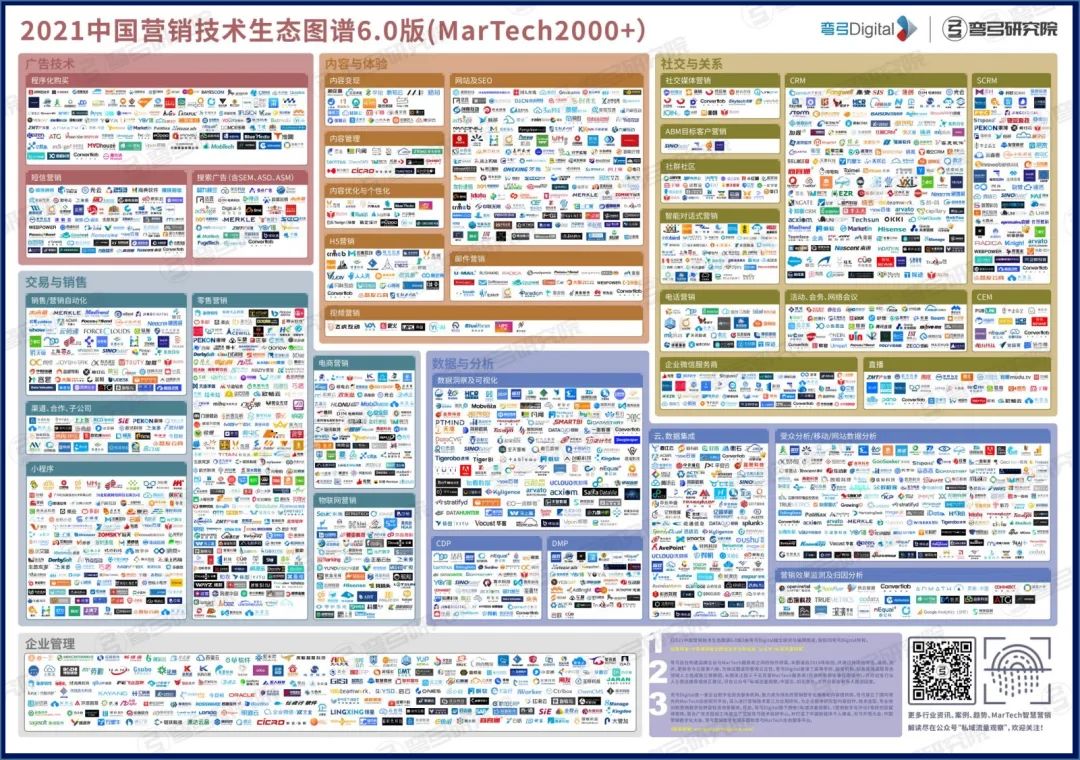
《中国营销技术生态图谱6.0》版本,公众号后台回复「图谱」可领取高清版
行在认为,从他所亲身经历的阿里中台成长过程看,企业对中台概念接受慢是一种必然的过程。他回忆,阿里巴巴在2012年成立数据平台部的时候,也曾经遇到严重的分歧。
当时,阿里巴巴在运营中产生了大量的数据,财务算过一笔账,如果存储这些数据,那么50%的利润可能都要投入进去,而且看不到产出。也就是说,按照当时公司100亿的利润收益,可能50亿都要投到这个存储上。所以,阿里巴巴整个高管层都没有达成共识。后来,还是由马云亲自拍板,“我不知道这些数据未来会产生作用,会不会产生多大的作用?但是我知道他未来一定会产生作用”。
行在说,正是马云这个拍板,才终于成就了数据中台的今天。2012年之后,阿里的数据平台部成立,把整个数据做了统一管理,成为阿里巴巴集团的基础数据设施。探索了3年之后,阿里终于在2015年成立“数加”,将大数据能力外化给社会。
和10年前的阿里相比,现在的企业遇到的问题已经不是探讨数据有没有价值,而是数据在什么情况下如何产生价值。其实,当你的数据不够多、业务量不够大、没有跨平台运营的时候,并不需要中台。尤其在数据底层打通之前,更谈不上业务中台。但是,对于一些产品丰富且数据多元的大型企业来说,如果想提升运营效率,数据中台一定是必备的敏捷工具。
一家大型的国际时尚集团客户就是如此。“部署数据中台之前,我们对于自有的数据没有精准的感知,总是临时想要什么拉什么,对于前端数据采集和后端数据分析都是一个大难题。数据中台的建设大大缓解了这一难题。”目前,该集团已经打通多个品牌的前台和后台系统,统一指标,建立消费者标签,沉淀数据资产,形成数据驱动型的敏捷营销。
目前,在奇点云的客户中,既有时尚品牌,也有零售快消品牌。在奇点云已经服务的600家客户中,泛零售行业名列前茅。如果从数据中台的赛道来看,目前奇点云无论是营收、人效、产品质量亦或是资本估值,都是名列前茅。2021年,奇点云的业绩几乎比2020年翻了一倍多,预估2022年的业绩还会再翻一倍。
对于奇点云的成功,行在认为关键在基因。“每个公司有每个公司的基因,基因论会决定公司发展的边界”。正是基于数据中台的长期研究和开发,奇点云无论是商业认知和团队能力上,都打下了深厚的基础。并且,围绕数据中台在企业的交付和部署,奇点云目前已经形成了三种能力:一是提供最基本的数据治理能力,二是提供端到端的“平台+应用”数据产品,三是提供从咨询到实施的一揽子服务能力。
不过,这种能力的构建并非一日之功,都是踩了无数坑之后的结果。行在印象最深的事情,莫过于早期把泛零售作为主攻行业的坚持。
创业初期,奇点云面临着金融和泛零售两种选择。金融是最早应用IT技术的领域,付费意愿高,但最大的问题是,基于对数据的天然需求,数据能力也是金融行业的核心竞争力之一,再加上金融管控,通常情况下,很多金融客户会在不同模块选择ABC不同厂家的产品或服务,技术机构很难形成整体的、能够复用的业务能力。相反,泛零售行业就愿意与服务商共创提升整体数据能力,但由于市场竞争压力大,技术机构面临的挑战也大。
因此,对于早期选择了泛零售作为主打的奇点云来说,这是一条正确但艰难的路。
行在解释,这和自己的愿景相关。“我们希望能够变成一家平台型的公司,而不仅仅只是一家产品公司。服务泛零售业看上去很苦,因为泛零售企业恨不得把一分钱当两分钱用;服务金融行业看上去很美好——金融行业有IT的基础设施比较好,整体素质也比较高,费用也高。但如果从金融行业起步,我们可能很难实现平台化的目标,观察整个IT历史就会发现这个规律。我们不希望变成‘技术外包商’。”
2020年初的时候,奇点云曾经遇到现金流危机,由于新冠疫情打断了已经谈好的融资计划,行在面临着创业以来的至暗时刻。所谓危中有机。疫情尽管带来了灾难,但对数字化需求却起到了巨大的推动作用,资本市场得不到的东西,却在销售市场得到。奇点云终于开始峰回路转。
形势比人强。一扇门关闭,另一扇门早已打开。
02
数据和分析业务最值钱
行在是一个长期主义者,也深知数字化转型非一日之功,因此规划了一个长达十年的创业周期。
从时间节点上,行在把奇点云的发展分为三个阶段:2016年到2019年属于创业摸索阶段,2020年到2022年属于成熟业务模式复制的爆发阶段,2023年之后将再上新台阶,进入一个生态增长阶段。
如果从业务交付的模式来看,这三个阶段分别对应了project(项目)、product(产品)和platform(平台)的递进过程。目前,奇点云已经完成了project(项目)阶段的积累,处于product(产品)的阶段,企业业务的主要构成仍是由产品加服务去构成。预计从明年开始,奇点云将会升级到platform(平台)的阶段。
行在说,在奇点云过去5年的创业过程中,2021是非常重要的一年,最大的突破在于产品端和技术上的更新。 2021年5月,奇点云发布云原生数据中台DataSimba3.0;2021年11月,奇点云正式发布新产品DataKun(数据存算引擎),这个产品承载着奇点云向下做技术的思想。这几个产品突破都提高了奇点云的技术壁垒,使得奇点云的产品更成熟,也被越来越多客户认可。
目前,奇点云的产品结构主要分为三层,DataKun是数据存算引擎,支持各类型大数据Job和Service的计算与存储,帮助客户实现引擎层的自主可控;DataSimba是云原生数据中台,属于全链路数据治理的最重要产品,也就是数据平台层,从控制台、数据规划直到数据治理,总共覆盖了超过7个链路环节;最上面一层为数据应用层,包含了消费者运营平台DataNuza、数据可视化平台DataMaleon、企业数据门户DataHubble,以及数据应用市场的更多产品。
在市场的认知中,DataSimba(云原生数据中台)才是奇点云的核心产品,而基于数据分析的应用层并非强项。事实上,在面对客户需求的时候,奇点云也经常采取集成的方式,与其他的BI公司合作,形成一套综合的数据解决方案。而通过此次并购,奇点云不仅获得GrowingIO在商业数据分析领域的产品、资源优势,而且可以全面提升奇点云的业务竞争力,最终成为数据领域的独角兽。
之所以如此布局,因为数据分析已经成为数字化中最重要的应用场景,而“获取”数据,整合数据和分析数据是未来企业赢得战争的原因”。作为一位数据科学家,张溪梦非常看好数据市场的未来商业价值。他认为,从美国市场的成熟经验来看,数据和分析业务是整个MarTech领域最值钱的业务,也是最有想象力的部分。
在数据分析中,BI是最核心的应用系统。BI英文全称Business Intelligence,译为商业智能、商业智慧或商务智能,于1996年由全球知名研究咨询公司Gartner首次提出。Gartner给出的定义是:BI是用现代数据仓库技术、线上分析处理技术、数据挖掘和数据展现技术进行数据分析以实现商业价值。
2000年前后,BI产品凭借自身优势,成功为企业解决了最大的痛点——报表问题,一炮而红。并在美国的MicroStrategy、Salesforce、法国的BusinessObjects、加拿大的Cognos和瑞典的Qlikview等企业的共同推动下,形成了全球的商业智能市场。如今,随着分析云的应用,智能化BI的演变获得了更广泛的商业场景。
张溪梦介绍,美国Salesforce发布2010年财报时,公布了对全球分析云的整体战略评估,并预测整个数字化软件的市场大约在一千亿美金的量级。其中,数据平台和数据分析占比约20+%,数据平台约15%,数据分析约10%,剩下的份额属于CRM、广告营销以及一些服务工具。十年后的2020年,Salesforce又发布了疫情后的趋势变化,此时,数据加分析的占比已经提升到了30%以上。
Salesforce对数据分析业务的重视也表现在行动。2019年6月,Salesforce以全股票方式收购数据分析公司Tableau,完成了该公司20年历史上最大一笔交易,总交易价值157亿美元。Tableau是一家交互式数据可视化软件公司,专注于商业智能,创立于2003年。Salesforce借助此次并购,大大提升了数据分析类业务的市场估值。
目前,中国的数据分析业务主要分为两种类型,一种是服务于数据可视化和销售报表分析的场景,代表企业有帆软、思迈特、观远;另一种服务于数据采集和行为埋点分析的场景,GrowingIO和神策则是这个领域的代表。
张溪梦说,奇点云和GrowingIO的合并更是一种优势互补。奇点云作为独立第三方的数据中台领跑者,借助GrowingIO成熟的SaaS产品经验,能够全面加速奇点云自身的产品化、标准化和规模化。另一方面,GrowingIO也能依托奇点云成熟的平台和产品,进一步放大GrowingIO在数据分析和应用上的优势,更好地满足客户的需求。
奇点云的价格体系中,给客户部署一套相对完整的中台系统,一般需要上百万。而随着竞争加剧,奇点云即将推出SaaS版的云上数字化转型产品和方案,以满足不同规模企业的需求。弯弓研究院估计,基于当下的市场需求价格可能将压缩到几十万。
事实上,随着数字化进程加速,不同领域的技术机构都在部署轻型应用。正如马云日前所说,新冠疫情已经大大加速了数字化进程,过去四五十年完成的东西,现在可能在一二十年的时间就可以实现。因此,人们对于数字化的需求也许比任何时候都迫切,市场的竞争也会更加激烈。不过,在突如其来的需求面前,机会的保鲜期不会很长。如何制定价格战略?如何实现结构性布局,是每个玩家都要思考的问题。
维克托在《大数据时代》里说,从因果关系到相关关系的思维方式变革才是大数据的关键。这样的判断显然也适用于奇点云和更多的大数据寻宝者。毕竟,不谋全局者,不足谋一域。


